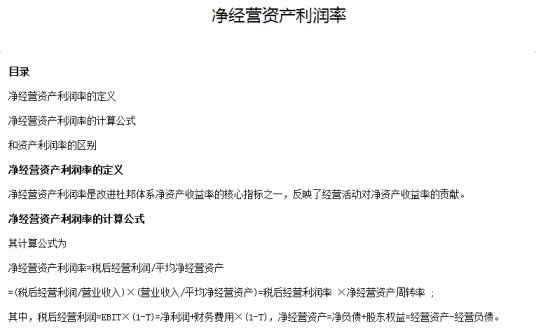
净经营资产利润率是反映经营活动对净资产收益率贡献的核心指标,属于改进杜邦体系中对净资产收益率的分解指标,聚焦于经营活动对收益的影响。其计算公式为税后经营利润除以平均净经营资产,可分解为税后经营利润率与净经营资产周转率的乘积 。其中税后经营利润通过息税前利润(EBIT)调整所得税率(T)得出,具体为(利润总额+财务费用)×(1-T),净经营资产则为经营资产减经营负债,等于净负债与股东权益之和 。
该指标通过管理用资产负债表计算,经营资产涉及销售商品或提供劳务相关资产,经营负债则为对应业务产生的负债。权益净利率由其与杠杆贡献率共同构成,杠杆贡献率等于净经营资产利润率与税后利息率之差乘以净财务杠杆 。净经营资产利润率(RNOA)可进一步分解为两个核心驱动因素:销售利润率(PM)和净经营资产周转率(ATO) 。其驱动因素可概括为经营营运资本驱动因素和长期净经营资产驱动因素 。
将净经营资产利润率(RNOA)分解为杜邦成分的利润率和资产周转率两个部分,可以改善对未来净运营资产收益率的预测 。该指标在实务中可用于分析企业的经营绩效。
想要了解更多“净经营资产利润率”的信息,请点击:净经营资产利润率百科