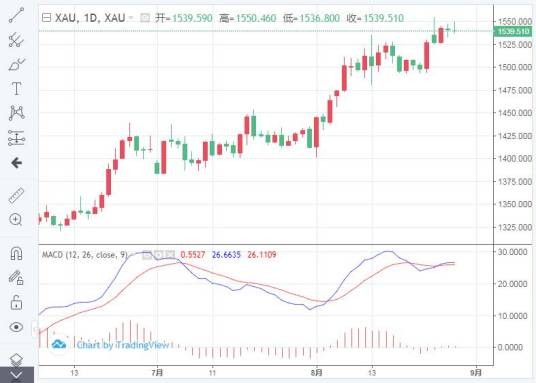
黄金与美元,目前是地球上最具财富象征意义、最受万千关注的一对名词,前者是货币体系数千年来的皇冠明珠,甚至唯一大神;后者是信用货币时代的“扛把子”。多年来,两者相互影响、相互制约。概括而言,黄金价格与美元指数负相关,从过往数十年的历史看,美元上涨时黄金价格大多震荡低迷,美元贬值时金价往往开启一轮上涨。
一、两者走势为何背道而驰
先说点学理上的东西,一国汇率可以由购买力平价理论或利率平价理论来决定。比较简单的解释就是,当一个国家的相对价格越低、利率水平越高,它的货币就越倾向于升值。或者说,当一个国家的经济增长态势良好、既定的货币存量可以提供更多的商品的时候,该国的货币就受到更多的欢迎而升值。如果把黄金看作另一国的货币或者另一种货币,在此情况下就相当于受到相对的“冷落”而贬值。
当一个国家的经济体量比较小、外部影响力不太强的情况下,其货币升贬不会引起其他货币或者资产名义价值的明显变动。当一个国家的经济和金融影响力很强,在“反身性”的作用下,其货币升贬往往会引起其他货币或者黄金的变动,比如美元。
黄金和美元之间相互影响、相互作用的关系,要从布雷顿森林体系说起。该体系诞生前,美英等国家实施的是金本位制或其变种,美元、英镑等作为法币,分别在本国政府规定之下确定同黄金的兑换关系,其价格变动影响不了黄金的价值。二战结束后,美国凭借其在资本主义体系内超强的影响力和高达75%的全球黄金储备,引导确立了布雷顿森林体系,该体系规定美元与黄金挂钩,其他货币与美元挂钩,这是一种变相的金汇兑本位制,黄金作为世界货币的作用地位受到极大弱化,尝到凯恩斯主义宏观调控的甜头之后,世界开始进入信用货币时代。
布雷顿森林体系时代,一国凭借出口换来的外汇储备,通常有两种兑换形式,一种是美元,一种是黄金,兑换的“庄家”就是美国。兑换成美元,可以有利息收益,但心里总有些不踏实,万一票子毛了呢?法国前总统戴高乐就直言——使用美元作为国际交易媒介掩盖了需向美国缴纳铸币税的事实。兑换成黄金,虽然美国有些不乐意,但“买卖”是自己吆喝来的,硬着头皮也得换。结果呢,二十多年间,美国的黄金储备被其他国家兑换走了一大半。到1971 年,美国的黄金储备规模下降到110亿美元,而美国政府的短期负债为250亿美元。美国政府决定不再打肿脸充胖子了,尼克松政府宣布单方面终止以美元兑换黄金的义务。
有人把布雷顿森林体系的瓦解看作美国的衰落,或者看作黄金的胜利,事实上并不能简单这么看。布雷顿森林体系解体后,全球并没有回到更为克制的货币发行制度,反而在另一条道路上蒙眼狂奔——牙买加体系。至此,全球货币供应彻底摆脱黄金供应量和稳定价值的束缚,开始进入年复一年的“复利式”膨胀。而美元告别了黄金的羁绊后,在大宗商品领域觅了个新欢——石油。凭借石油美元以及数十年间编织的缜密金融网络,尽管相对于黄金不断贬值,美元在全球金融体系中的作用并未比先前减弱几分。
正所谓“一别两宽,各生欢喜”。摆脱了黄金的美元日子依然好过,而告别了与美元绑定的日子后,黄金作为贮藏手段的职能被空前强化。目前黄金在全球资产中的价值比重约为1%,黄金占全球央行储备的比重则高达16%。如果不是黄金供应有限,属于典型的卖方市场,其占央行储备的比重很可能还会提高。以美联储为代表的美国政商两界,数十年来时常挂在嘴边的是“金本位绝不可能再现”、“黄金是零息资产而且有风险”,但口嫌体正直,美国的黄金储备占比是所有国家中最高的,达到70%以上。让其他国家信赖美元、安于美国主导的世界金融秩序,同时不再过多怀恋黄金,是美国政商两界的“政治正确”。
如今,金融界早已不再把黄金称为货币,而是作为大宗商品和储备资产的一种。黄金的定价权不在黄金生产商手中,更不在发展中国家手中,凭借纽商所和伦交所联动打造的期现体系再加上仍然较为可观的黄金储备量(另一个不应忽视的事实是,相当比例国家的黄金储备由美国代为保管),而被牢牢掌握在了美国等发达国家手中。多年来,黄金价格被有意无意地打造成了受美元美债深度影响、波动较为剧烈、定价体系复杂的特殊商品。
当美元贬值的时候,往往是美国经济走差、贸易逆差增加、国债收益率下降的时候,欧日或发展中经济体往往有相对更好的经济表现和更多的国际收支盈余,进而推升黄金价格;当美元升值的时候,往往是美国经济走强、贸易逆差削减、利率上升的时候,欧日或发展中经济体经济状况相对转差,美债的资产配置吸引力大大增强,黄金价格受到压制。
二、复盘美元周期与金价波动
1971年至今的五十多年里,美元和黄金各自经历了三个大的牛熊周期,两者虽不一一对应但总体有迹可循。每一轮大的牛熊周期,都对应着全球资产价格的趋势性变迁,对应着诸多国家资产负债表的巨额波动,凝聚着无数投资者的涨跌欢悲。
上世纪70年代的十年里,美元走熊,黄金走牛。期间美元贬值幅度约为30%,黄金价格经历了有史以来最为炫目的一轮上涨,由最初的每盎司35美元涨至1980年1月峰值时的每盎司850美元,累计涨幅为24.2倍。这一历史时期,是美国国际地位和经济影响力略显失落的时期,两次“石油危机”显著推升了通胀水平,美国CPI一度达到10%以上,经济增速同德日等昔日战败国小弟比起来也明显逊色,货币政策在滞胀压力之下左右掣肘,美元出现明显贬值。而在通胀高企、地缘避险、货币增发等多重影响下,金价一路狂飙。
到了1980年,美国无法忍受高通胀困局,在滞胀面前采取紧货币宽财政、优先治理通胀、宁愿短期牺牲就业和经济的政策思路。央行行长沃尔克是个狠人,大刀阔斧地把美国利率加到20%的高位。猛药治沉疴,美国通胀终于逐渐平息。全球各国一看,美国政府还是讲点货币信用的,十年期国债收益率都涨到15%了,抛开黄金技术面走熊不谈,即便金价不涨不跌,在这个国债收益水平面前,持有美元资产比持有黄金明显更有吸引力。1980至1985年这五年间,美元指数大涨逾95%,而金价出现腰斩。
1985年之后,美元进入新一轮贬值周期。这轮贬值一定程度上有美国政府主动为之的因素。驯服通胀怪兽后,美国开始把注意力放在经济增长上。在它看来,当时经济领域的突出症结是贸易逆差和财政赤字,如果通过货币贬值来改善贸易差额,就能够拉动就业和改善财政状况。于是美国开始对日本等国施压,最终于1985年9月签署了《广场协议》,美日英法德五国达成协议,推动美元对其他主要货币有秩序地贬值。这一协议也成为日元大涨、日本降息乃至随后资产泡沫破裂等一连串事件的推手。1985年至1992年,美元累计贬值幅度超过50%;金价在该期间先涨后跌,最终累计涨幅不超过10%。
1992年至2001年,美元走牛,黄金走熊。这一时期是二战后美国最为舒心、发展态势最为良性的时段之一。先是两极格局解体,美国长期以来的战略对手改旗易帜,大有睥睨天下之势,“历史终结论”、“华盛顿共识”成为热议话题。随后上台的克林顿是个治理经济的高手,稳货币宽财政的政策安排下,长期存在的财政赤字转为盈余,叠加上第三次科技革命的成长红利,GDP增速一度高企。这一时期,美元累计升值逾50%,黄金价格累计下跌约20%。
2001年的一个重要历史性事件是中国加入WTO。至此,中国作为国际政治经济领域的顶级玩家,开始步入舞台中央。在中国等新兴市场经济体的带动下,全球经济进入新一轮繁荣周期,大宗商品价格普遍上涨。美国醉心于较高增长和低通胀的良好组合,忽视了长期低利率累积的资产价格膨胀和金融衍生品风险,最终于2008年爆发了金融危机。2001至2011年的十年间,美元累计贬值逾40%,黄金一改先前20年的低迷逡巡,累计涨幅超过240%。
2011年至2024年,美元开始新一轮升值。金融危机之后,美国堵上了金融监管的一些漏洞和隐患,叠加互联网技术红利和AI变革,美国经济实现复苏,美股长牛。该时期的一个值得重视的变化是,黄金价格逐渐表现出对美元汇率的“脱敏”,价格不跌反涨。概括来说就是美元贬值时金价大涨,美元升值时金价缓跌或者不跌。究其原因,在金融危机、欧债危机、新冠疫情冲击等影响下,美国等国屡次祭出大规模财政货币刺激,财政赤字和国债规模登上历史高位。尽管量化宽松实践总体上证明是有效的,但这绝不是没有代价。全球央行在资产负债表膨胀和美国滥用金融制裁的影响下,日益认识到黄金作为价值储备的战略价值,从而进一步推升黄金价格。这一时期,美元累计升值逾50%,黄金价格累计涨幅逾70%。
综上所述,从历史长周期来看,美元汇率与黄金价格呈负相关,但又不是严格对应的关系。近年来随着全球货币超发和不少国家“去美元化”进程的推进,黄金和美元汇率的相关性趋于弱化。
三、目前处于美元升值还是贬值周期
行文至此,接踵而至的一个问题是——当前处于美元升值还是贬值阶段?对此城主的观点是,从政策意图和汇率影响因素来看,美元很可能已经进入贬值周期。至少在懂王第二任期内,由美元指数上升而导致黄金价格承压的概率相当低。
自2011年以来,本轮美元升值周期已持续14年,时长上已超过前两轮美元升值周期。事实上,2022年9月美元指数达到114.98的阶段性高点后,伴随着美国加息周期见顶和经济走势疲软,随后的4个月美元指数累计跌幅超过11%,已呈现贬值周期态势。2023年1月伴随着ChatGPT的诞生,人工智能开始成为新一轮技术革命的源泉,美国经济软着陆或者不着陆的预期开始出现,由此共生的是“美国例外论”的论调,美元指数也一度明显反弹,这一态势持续到2024年。
而懂王上台后的2025年1季度,美国经济开始朝经济疲软和通胀走高的糟糕组合迈进,关税等保护主义措施扰动全球经济,DeepSeek也有效打破了美国成为新技术革命唯一滥觞的预期,美股美元美债呈现同步下行的态势。展望未来一个阶段,美国经济增速明显超过全球经济增速的可能性不大,美国逆转货币政策而重新进入加息周期的可能性也很小,只要其他国家和地区不发生大的“黑天鹅”“灰犀牛”事件而导致全球资金回流美国,美元指数就没有大涨的空间和动力。
从主观政策意图来看,美国政府的操作也倾向于容忍一定的货币贬值。加关税、减所得税、尽快结束缩表、推进降息、鼓励制造业回流成为懂王政府第二任期的经济政策基调。尽管增加关税等“经济民族主义”手段将推升物价,懂王仍公开喊话美联储应立即降息。白宫经济顾问委员会主席Miran等人提出的“海湖庄园协议”,主张通过单边关税和多边谈判迫使美元贬值,降低美国出口商品价格,同时还提出将外国持有的美国国债置换为100年期零息债券(“世纪债券”),以减轻美国的利息支出压力。这些内容极负争议,引发多国反弹,一旦实质性推进,可能引发全球经济动荡,有评论认为甚至将动摇美元霸权根基。
总之,美元周期是黄金价格走势的参考因素之一,二者总体负相关。未来美元可能面临的贬值压力,将对黄金价格构成一定正向提振。对于未来金价走势以及涨幅空间,详见城主《现货黄金能突破1000元/克吗》等文。
最后想提醒的是,尽管黄金价格中长期看涨,但目前黄金定价权仍掌握在发达国家金融机构手中。未来一旦美元接近完成降息周期、黄金短期价格涨幅累积过大,华尔街、伦巴第街将毫不犹豫地择机对金价发起狙击,届时金价将产生以年为周期的调整,投资者应予以警惕,控制杠杆比例。