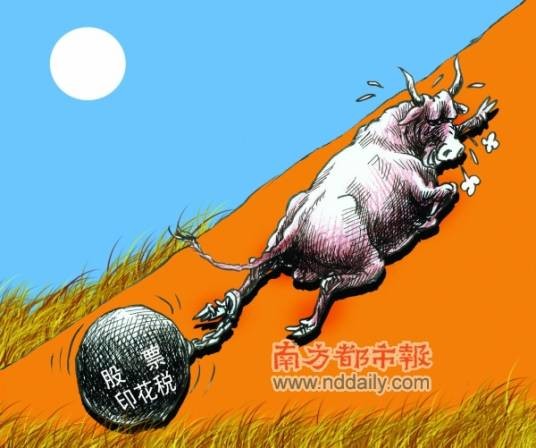
股票印花税是对股票交易发生额征收的税种,主要针对新发行股票及二级市场交易行为,纳税主体为发行股票的有限公司,计税依据通常为股票票面价值或实际发行价格,采用比例税率征收。该税种在国际上具有地域性特征,目前主要存在于中国、中国香港特别行政区、英国等国家和地区,在中国证券市场表现为对股权转让书据的出让方按成交金额单向征收 。
中国证券交易印花税税率自2023年8月28日起实施减半征收,从1‰降至0.5‰,旨在活跃资本市场、提振投资者信心 。《中华人民共和国印花税法》于2021年通过,自2022年7月1日起施行,标志着证券交易印花税正式上升为法律 。
中国自1990年起多次调整印花税政策,2008年将双边征收改为单边征收,2023年的减半征收旨在活跃资本市场 。税率调整对短期市场活跃度具有显著影响,历次下调在短期内对市场有一定提振效应 。
想要了解更多“股票印花税”的信息,请点击:股票印花税百科