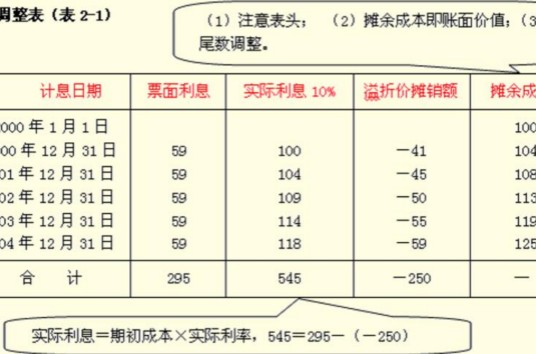
摊余成本法是金融资产和负债的会计计量方法,以初始确认金额为基础,扣减已偿还本金并加减累计摊销额,采用实际利率法计算利息收入或费用,每日计提收益,反映投资成本与到期日金额的差额摊销过程。
该方法核心在于使用实际利率对溢价或折价进行摊销,公式为期末摊余成本=期初摊余成本+投资收益-应收利息。其应用需满足合同现金流通过SPPI测试且业务模式以收取合同现金流为目标 ,适用于持有至到期的封闭式资管产品及现金管理类理财产品 。配合影子定价法控制偏离度可平衡历史成本与市场差异 。
资管新规实施后,摊余成本法适用范围被严格限制,封闭期半年以上的定开式产品需符合久期匹配条件 。2021年监管要求新增资产优先采用市值法估值,10月底前完成存量整改,导致银行永续债等资产估值波动加大 。货币基金及现金管理类理财仍可沿用"摊余成本+影子定价"机制 。
想要了解更多“摊余成本法”的信息,请点击:摊余成本法百科