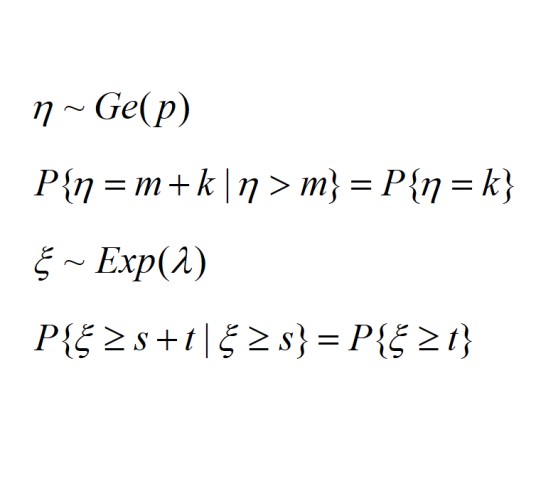
无记忆性是概率论中几何分布和指数分布特有的性质,表现为事件未来发生的概率仅与时间间隔相关而与历史状态无关 。几何分布作为离散型随机变量模型,适用于描述独立重复试验中首次成功所需的试验次数;指数分布作为连续型随机变量模型,则用于刻画连续事件发生的时间间隔概率特征。两种分布均满足条件概率公式$P(X>s+t|X>t)=P(X>s)$的数学表达,但在变量类型和应用场景上存在本质区别 。
想要了解更多“无记忆性”的信息,请点击:无记忆性百科
无记忆性是概率论中几何分布和指数分布特有的性质,表现为事件未来发生的概率仅与时间间隔相关而与历史状态无关 。几何分布作为离散型随机变量模型,适用于描述独立重复试验中首次成功所需的试验次数;指数分布作为连续型随机变量模型,则用于刻画连续事件发生的时间间隔概率特征。两种分布均满足条件概率公式$P(X>s+t|X>t)=P(X>s)$的数学表达,但在变量类型和应用场景上存在本质区别 。
想要了解更多“无记忆性”的信息,请点击:无记忆性百科